O empréstimo com garantia de imóvel Caixa libera até 60% do valor de avaliação do seu imóvel, com prazo de até 240 meses para pagar e juros bem menores que os do crédito pessoal. Além disso, você continua morando no imóvel ou recebendo o aluguel dele normalmente.
Neste conteúdo, você entende como funciona o empréstimo com garantia de imóvel Caixa na prática: quanto dá para pegar, quais são as taxas, quem pode contratar, quais documentos separar e em quais situações essa linha vale a pena. Dessa forma, você decide com segurança, com tudo explicado de forma direta.
Resumo: principais pontos
- Em resumo, o empréstimo com garantia de imóvel Caixa é a linha de home equity do banco, com dinheiro de livre uso.
- Libera de R$ 50 mil até 60% do valor de avaliação do imóvel.
- O prazo vai até 240 meses, ou até 360 meses em casos de alienação estendida.
- As taxas partiram de 1,32% ao mês no lançamento da linha, em 2025, e variam conforme o perfil.
- Aceita imóveis urbanos residenciais, comerciais ou mistos, quitados ou financiados pela Caixa.
- O imóvel continua sendo seu, mas fica como garantia até a quitação.
- É possível amortizar ou quitar antes do prazo, com redução proporcional dos juros, escolhendo entre reduzir o prazo ou a parcela.
- Por isso, comparar o CET em mais de uma instituição é o passo mais importante antes de contratar.
Este conteúdo foi elaborado por um profissional altamente qualificado, com ampla experiência no mercado financeiro, atuante na Bext Capital, uma das principais fintechs de crédito do país.
O que é o empréstimo com garantia de imóvel Caixa
É a linha de home equity da Caixa Econômica Federal. Nela, você oferece um imóvel como garantia e, assim, recebe um crédito com juros reduzidos e prazo longo para pagar.
Além disso, o dinheiro é de livre uso. A própria Caixa cita exemplos como abrir ou investir na sua empresa, reformar, comprar um carro, pagar a educação dos filhos, comprar outro imóvel ou quitar dívidas com juros mais altos.
A garantia funciona por alienação fiduciária. Isso quer dizer que o imóvel fica vinculado ao contrato até a quitação, mas continua sendo seu. Por fim, ao pagar a última parcela, o vínculo é retirado e o imóvel volta a ficar livre.
Como funciona o empréstimo com garantia de imóvel Caixa na prática
O cálculo começa pelo imóvel. Em primeiro lugar, a Caixa faz uma avaliação técnica, define o valor do bem e, a partir daí, calcula quanto pode liberar. Em seguida, analisa se a parcela cabe na sua renda.
Quanto você pode pegar
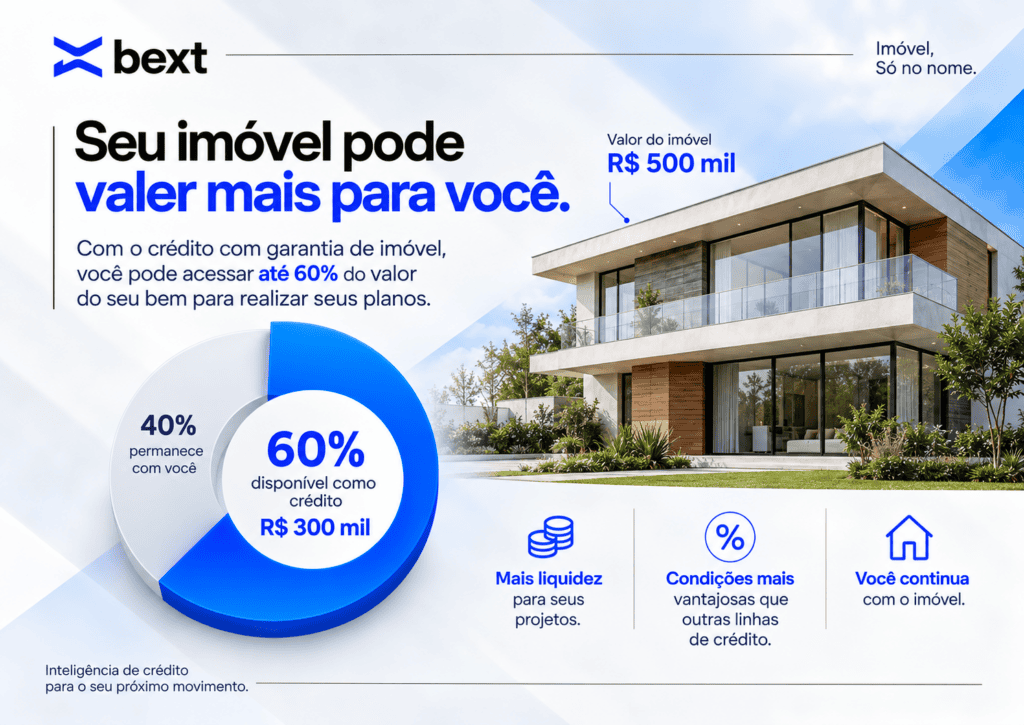
O valor mínimo do empréstimo é de R$ 50 mil. O máximo é de até 60% do valor de avaliação do imóvel. Além disso, esse limite de 60% é o padrão do mercado de home equity e, portanto, não muda de banco para banco.
Exemplo: se o seu imóvel for avaliado em R$ 500 mil, o crédito pode chegar a R$ 300 mil. No entanto, se ainda houver saldo de financiamento sobre ele, esse valor entra na conta e reduz o crédito disponível.
Prazo para pagar
O prazo padrão é de até 240 meses, ou seja, 20 anos. Para quem já tem financiamento ativo na Caixa e faz a chamada alienação estendida, o prazo pode chegar a 360 meses, desde que respeite o prazo original do financiamento.
Prazo maior deixa a parcela menor, mas aumenta o total pago em juros. Por isso, o ideal é escolher o menor prazo que caiba com folga no seu orçamento.
Taxas de juros do empréstimo com garantia de imóvel Caixa
No lançamento da linha atual, em 2025, a Caixa divulgou taxas a partir de 1,32% ao mês. A taxa final, porém, depende do seu perfil de crédito, do seu relacionamento com o banco, do prazo e do indexador escolhido.
Por isso, fique atento ao indexador. Em contratos corrigidos pela TR, o saldo devedor recebe um percentual extra todo mês, já que a TR é variável e vem somando valor real aos contratos desde 2021. Em contratos pós-fixados, a correção acompanha a inflação. Por isso, compare sempre o Custo Efetivo Total (CET), e não só a taxa de juros.
Seguros obrigatórios no empréstimo com garantia de imóvel Caixa
Assim como no financiamento imobiliário, o contrato inclui os seguros MIP (morte e invalidez permanente) e DFI (danos físicos ao imóvel). Dessa forma, eles protegem sua família e o imóvel, enquanto o custo entra na parcela mensal.
Dá para usar um imóvel ainda financiado na Caixa?
Sim. Afinal, essa é a principal novidade da linha. Desde a regulamentação do Novo Marco das Garantias (Lei nº 14.711/2023), um mesmo imóvel pode garantir mais de um empréstimo. Na prática, quem já pagou parte do financiamento pode usar a parte quitada para conseguir crédito.
Para clientes com financiamento ativo, a Caixa oferece dois caminhos:
- Novo empréstimo com liquidação do atual: você contrata o empréstimo com garantia de imóvel Caixa, quita o financiamento em andamento e pode receber um valor adicional.
- Segundo empréstimo com o mesmo imóvel: você mantém o financiamento ativo e usa a margem que sobra no imóvel como garantia de uma nova operação.
Nos dois casos, é preciso estar com todas as parcelas em dia, e o imóvel passa por uma nova avaliação. Assim, o valor liberado depende da margem disponível e da sua capacidade de pagamento.
Quem pode contratar o empréstimo com garantia de imóvel Caixa
Primeiramente, a linha é voltada para pessoas físicas. De forma geral, você precisa cumprir estes pontos:
- Ter um imóvel urbano residencial, comercial ou misto, quitado ou financiado pela Caixa.
- Estar com o imóvel regularizado e registrado em cartório.
- Comprovar renda compatível com o valor da parcela.
- Passar pela análise de crédito do banco.
- Estar com as parcelas em dia, se o imóvel ainda estiver financiado.
Imóveis rurais ficam de fora, já que a linha aceita apenas imóveis urbanos. Além disso, se o imóvel tiver pendência de documentação, como obra não averbada, vale regularizar antes de pedir o crédito.
Passo a passo para contratar
Assim como no financiamento imobiliário, o processo segue estas etapas:
- Simulação: faça com o seu gerente, na agência ou pelo WhatsApp da Caixa (0800 104 0104).
- Análise de crédito: o banco avalia renda, histórico e capacidade de pagamento.
- Avaliação do imóvel: um engenheiro vistoria o bem e define o valor de avaliação.
- Análise jurídica: a Caixa confere a documentação do imóvel e dos proprietários.
- Assinatura e registro: o contrato é assinado e registrado no Cartório de Registro de Imóveis.
- Liberação do dinheiro: com o registro concluído, o valor cai na sua conta.
O tempo total varia conforme a agilidade na entrega dos documentos, a agenda da avaliação e o prazo do cartório. Por isso, separar tudo antes de começar é o que mais acelera o processo.
Documentos necessários
A lista final é confirmada pelo banco, mas você deve separar:
- Seus documentos: RG e CPF (ou CNH), comprovante de estado civil, comprovante de residência e comprovantes de renda.
- Documentos do imóvel: matrícula atualizada, IPTU, habite-se (quando aplicável) e certidões negativas de ônus.
- Se for casado: documentos do cônjuge, que também precisa concordar com a operação.
Vantagens e cuidados do home equity Caixa
Vantagens
- Juros menores que os do crédito pessoal, do cheque especial e do cartão de crédito.
- Prazo longo, de até 20 anos, com parcelas mais leves.
- Valor alto de crédito, proporcional ao imóvel.
- Uso livre do dinheiro.
- Possibilidade de usar um imóvel que ainda está financiado na Caixa.
Cuidados
- O imóvel fica como garantia. Se as parcelas deixarem de ser pagas, o banco pode retomar o bem, e na alienação fiduciária esse processo é mais rápido que numa ação judicial comum.
- Existem custos além dos juros, como avaliação, registro em cartório, IOF e seguros.
- Além disso, o processo exige mais documentos e leva mais tempo que um crédito pessoal.
O crédito com garantia de imóvel é uma ferramenta poderosa quando tem um objetivo claro, como trocar uma dívida cara por uma mais barata ou investir em algo que gere retorno. Por outro lado, para gastos de consumo sem planejamento, o risco não compensa.
É possível amortizar empréstimo com garantia de imóvel?
Sim. Em qualquer banco ou fintech, você pode antecipar o pagamento de parte da dívida (amortização) ou quitar tudo antes do prazo. Esse direito está garantido no artigo 52, § 2º, do Código de Defesa do Consumidor (Lei nº 8.078/1990), que assegura a liquidação antecipada do débito, total ou parcial, com redução proporcional dos juros e demais acréscimos.
Na prática, amortizar é usar um dinheiro extra, como 13º salário, bônus, restituição do Imposto de Renda ou a venda de um bem, para abater o saldo devedor. Como os juros são calculados sobre o saldo, cada real amortizado deixa de gerar juros pelo resto do contrato.
Reduzir o prazo ou reduzir a parcela?
Ao amortizar, você normalmente escolhe entre duas opções:
- Reduzir o prazo: a parcela continua parecida e o contrato termina antes. É a opção que gera mais economia de juros no total.
- Reduzir a parcela: o prazo continua o mesmo e o valor mensal cai. Faz sentido quando você precisa aliviar o orçamento.
Portanto, se a parcela já cabe com folga no seu bolso, reduzir o prazo costuma ser o caminho mais vantajoso. Contudo, se o orçamento está apertado, reduzir a parcela traz mais segurança no dia a dia.
Quando amortizar faz mais diferença
Quanto mais cedo você amortiza, maior a economia. No início do contrato o saldo devedor é mais alto, então os juros pesam mais e cada valor antecipado tem um efeito maior.
Também vale comparar com os seus investimentos. Se o dinheiro guardado rende menos do que o custo efetivo do empréstimo, amortizar tende a ser a melhor escolha. Mas mantenha sempre uma reserva de emergência antes de antecipar parcelas: com o imóvel como garantia, ficar sem caixa para pagar a parcela é um risco que não compensa.
Como pedir a amortização
- Solicite o saldo devedor atualizado: pelo aplicativo, internet banking ou atendimento da instituição.
- Escolha o tipo de amortização: redução de prazo ou redução de parcela.
- Confira o novo cronograma: peça a simulação com o novo prazo ou a nova parcela antes de pagar.
- Faça o pagamento e guarde o comprovante: depois, confirme se o saldo e o cronograma foram atualizados.
Por fim, para ter uma ideia do impacto de cada amortização no seu contrato, use um simulador de amortização e compare os cenários antes de decidir.
O empréstimo com garantia de imóvel Caixa vale a pena?
Vale a pena quando a taxa oferecida é competitiva para o seu perfil e o dinheiro tem um destino que melhora sua vida financeira. Mas a Caixa não é automaticamente a opção mais barata. No home equity, bancos privados e fintechs costumam ter condições muito próximas, e às vezes melhores.
Veja um comparativo rápido das condições gerais:
| Condição | Caixa | Home equity via Bext |
| Taxa a partir de | 1,32% ao mês (divulgada em 2025) | 1,09% ao mês (pós-fixada) |
| Limite de crédito | Até 60% do valor do imóvel | Até 60% do valor do imóvel |
| Valor mínimo | R$ 50 mil | R$ 100 mil |
| Imóvel financiado | Aceito, se financiado pela Caixa | Aceito, se o saldo devedor for menor que 30% da dívida original |
| Quem pode | Pessoa física | Pessoa física e jurídica |
| Instituições comparadas | Apenas a Caixa | Vários bancos e fintechs ao mesmo tempo |
Logo, a melhor forma de saber se vale a pena é comparar. Por exemplo, uma diferença de poucos décimos na taxa mensal, num contrato de 15 ou 20 anos, pode representar dezenas de milhares de reais no total pago. Então, antes de fechar, faça a simulação em mais de uma instituição e compare o CET de cada proposta.
Conclusão
O empréstimo com garantia de imóvel Caixa oferece crédito alto, prazo longo e juros menores que os do crédito pessoal, inclusive para quem ainda está pagando o financiamento. Ainda assim, a taxa da Caixa nem sempre é a menor do mercado para o seu perfil.
Como a Bext ajuda você a encontrar a melhor taxa
A Bext conecta você a diversos bancos e fintechs parceiras, como Itaú, Bradesco, Santander e Inter, em uma única simulação. Assim, você compara as propostas lado a lado, sem precisar ter conta em nenhum banco específico e sem pagar nada para simular ou contratar. Também aceitamos imóvel de terceiro como garantia e atendemos pessoa física e jurídica em todo o Brasil.
Na Bext, usamos inteligência artificial para conectar você às melhores condições de crédito do Brasil.
Perguntas frequentes sobre o empréstimo com garantia de imóvel Caixa
Qual é a taxa do empréstimo com garantia de imóvel Caixa?
A Caixa divulgou taxas a partir de 1,32% ao mês no lançamento da linha, em 2025. No entanto, a taxa final depende do perfil do cliente, do prazo e do indexador. Confirme o valor atualizado na simulação.
Posso usar um imóvel que ainda estou pagando?
Sim, se ele for financiado pela própria Caixa e as parcelas estiverem em dia. Você pode quitar o financiamento atual dentro do novo empréstimo ou fazer um segundo empréstimo com o mesmo imóvel.
Quanto tempo leva para o dinheiro ser liberado?
Depende da análise de crédito, da avaliação do imóvel e do registro em cartório. Por isso, com a documentação completa desde o início, o processo anda bem mais rápido.
Posso quitar o empréstimo antes do prazo?
Sim. O artigo 52, § 2º, do Código de Defesa do Consumidor (Lei nº 8.078/1990) garante a quitação ou amortização antecipada com redução proporcional dos juros. Amortizar reduz o saldo devedor e pode diminuir o prazo ou o valor da parcela.
O que acontece se eu atrasar as parcelas?
Há multa e juros de atraso. Se a inadimplência continuar, o banco pode iniciar o processo de retomada do imóvel. Se perceber que vai ter dificuldade, procure o banco logo para negociar.
Home equity e refinanciamento de imóvel são a mesma coisa?
Na prática, sim. Os dois nomes são usados para o crédito em que o imóvel serve de garantia. Refinanciamento de imóvel é o termo mais popular, e home equity é o nome usado pelo mercado financeiro.